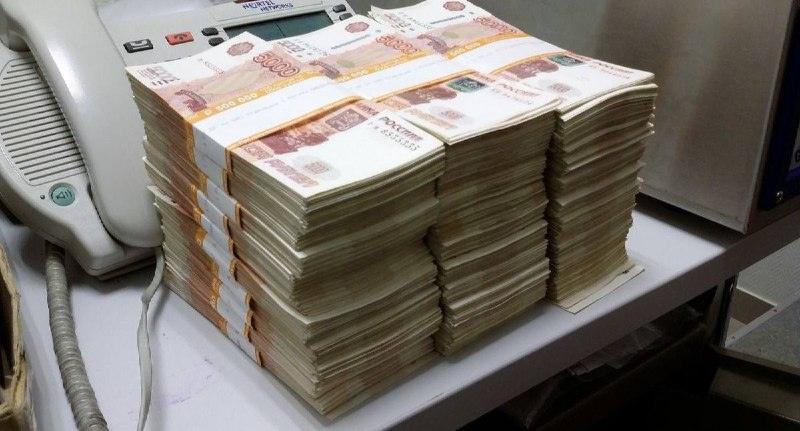
Российский заемщик оформил сразу 100 ипотечных кредитов, используя лазейку с учетом будущих арендных платежей в качестве официального дохода. Часть займов он успел получить на льготных условиях до ужесточения правил программы «одна льготная ипотека в одни руки».
Как работала схема с сотней ипотечных кредитов
Ситуация привлекла внимание рынка к лазейкам в банковском риск-менеджменте. Заемщик находил кредитные организации, которые лояльно подходили к расчету долговой нагрузки и учитывали потенциальную выручку от сдачи жилья в аренду еще до покупки объектов.
Подобные кейсы заставляют аналитиков пересматривать подходы к оценке платежеспособности клиентов. Когда финансовые модели дают сбой, на помощь приходят современные инструменты автоматизации и искусственный интеллект, способные обрабатывать огромные массивы данных за секунды.
Что это значит для рынка недвижимости и обычных граждан
Для рядового покупателя жилья подобные новости означают неминуемое ужесточение проверок со стороны кредитных организаций. Банки закрывают лазейки и внедряют более строгие алгоритмы скоринга, из-за чего получить одобрение на покупку квартиры становится сложнее.
- Рост требований: Банки тщательнее проверяют источники первоначального взноса и реальные доходы.
- Сокращение лимитов: Государство и регуляторы продолжают сворачивать лазейки в льготных программах.
- Автоматизация контроля: Финансовые институты внедряют сложные IT-системы для мгновенного выявления аномалий в кредитных историях.
Чтобы успешно ориентироваться в меняющихся экономических реалиях и оптимизировать свои расходы на современные технологии, полезно использовать передовые инструменты. Например, узнать, как использовать передовые нейросети бесплатно и вступить в закрытый клуб FreeAPI AI.
Источники информации: Telegram-канал WhiteNews.